Decyzja, czy część składki emerytalnej ma być inwestowana na rynku kapitałowym, czy w całości zapisywana w ZUS, wpływa na sposób gromadzenia pieniędzy na przyszłe świadczenie. Wyjaśniam, czym są otwarte fundusze emerytalne, jak dzielona jest składka, co oznacza suwak bezpieczeństwa oraz kiedy środki mogą podlegać dziedziczeniu.
Najważniejsze zasady dotyczące OFE w polskim systemie emerytalnym
- 2,92% podstawy wymiaru składki emerytalnej może trafiać do otwartego funduszu, jeśli ubezpieczony dokonał takiego wyboru.
- Przy wyborze funduszu pozostałe 4,38% trafia na subkonto w ZUS, a 12,22% pozostaje na głównym koncie emerytalnym.
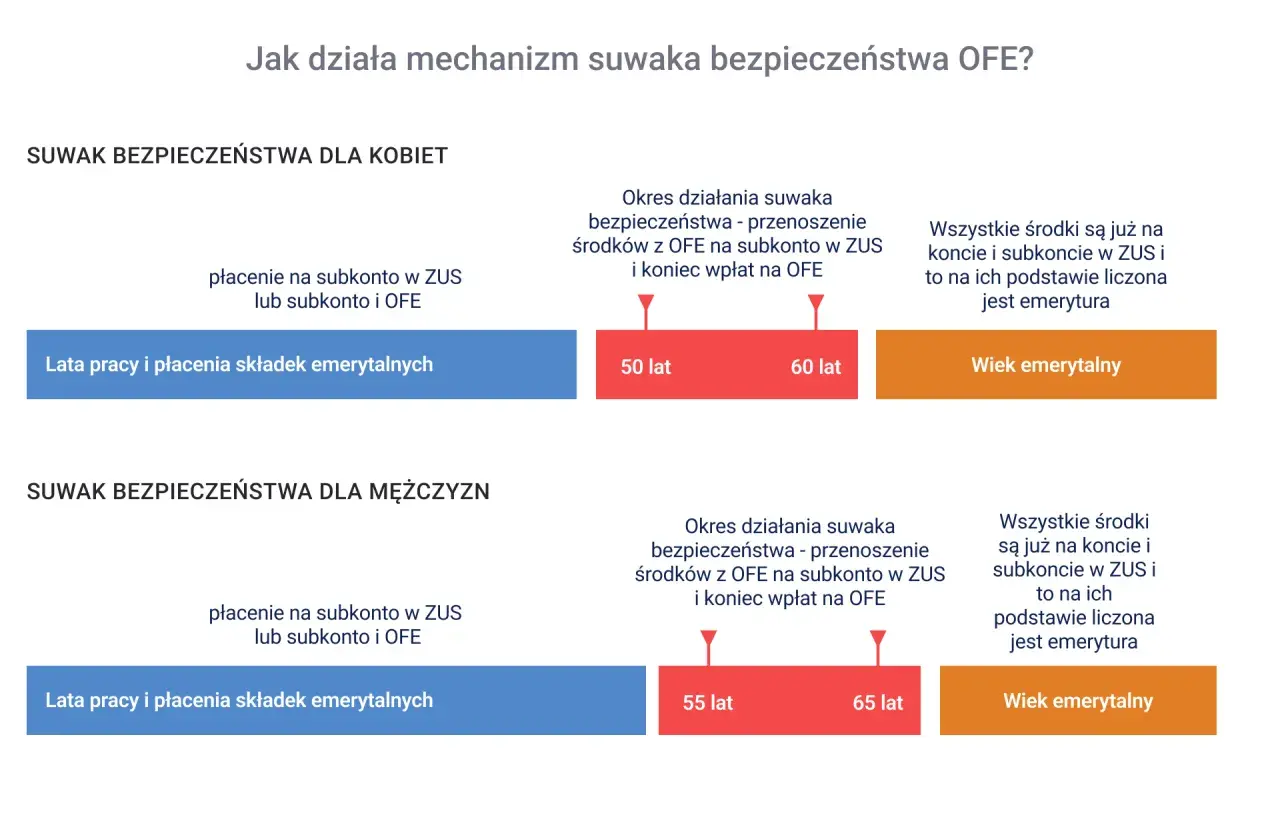
- Na 10 lat przed emeryturą działa suwak bezpieczeństwa, który stopniowo przenosi środki z funduszu do ZUS.
- Środki zgromadzone w funduszu i na subkoncie mogą podlegać dziedziczeniu, ale zasady zależą od momentu śmierci i sytuacji rodzinnej.
- OFE inwestuje na rynku kapitałowym, dlatego wartość jednostek może się zmieniać i nie jest gwarantowana.
Czym są otwarte fundusze emerytalne i gdzie mieszczą się w systemie
Otwarte fundusze emerytalne są częścią obowiązkowego systemu emerytalnego, a nie zwykłym kontem oszczędnościowym. Zarządzają nimi prywatne powszechne towarzystwa emerytalne, które inwestują przekazane środki między innymi w akcje i inne instrumenty finansowe. W praktyce oznacza to, że pieniądze są powiązane z rynkiem kapitałowym, a ich wartość może zarówno rosnąć, jak i spadać.
W polskim systemie podstawą pozostaje konto w ZUS. To na nim zapisywana jest największa część składki emerytalnej, a przyszłe świadczenie zależy przede wszystkim od sumy zwaloryzowanych składek i przewidywanego dalszego trwania życia. OFE nie wypłaca dziś osobnej, dożywotniej emerytury tak jak pierwotnie zakładano przy tworzeniu drugiego filara.
Po reformach z lat 2011-2014 rola funduszy została mocno ograniczona. Nowa osoba wchodząca na rynek pracy może zawrzeć umowę z wybranym funduszem w ciągu czterech miesięcy od rozpoczęcia aktywności zawodowej. Jeśli tego nie zrobi, odpowiednia część składki pozostaje na subkoncie w ZUS. Nie ma już losowego przydzielania do funduszu.
Ja traktuję ten mechanizm jako wybór między dwoma sposobami zapisywania części składki, a nie jako prostą decyzję typu „prywatne albo państwowe pieniądze”. Zarówno rachunek w funduszu, jak i subkonto w ZUS są elementami ustawowego systemu emerytalnego, ale działają według zupełnie innych zasad.
Jak dzielona jest składka emerytalna
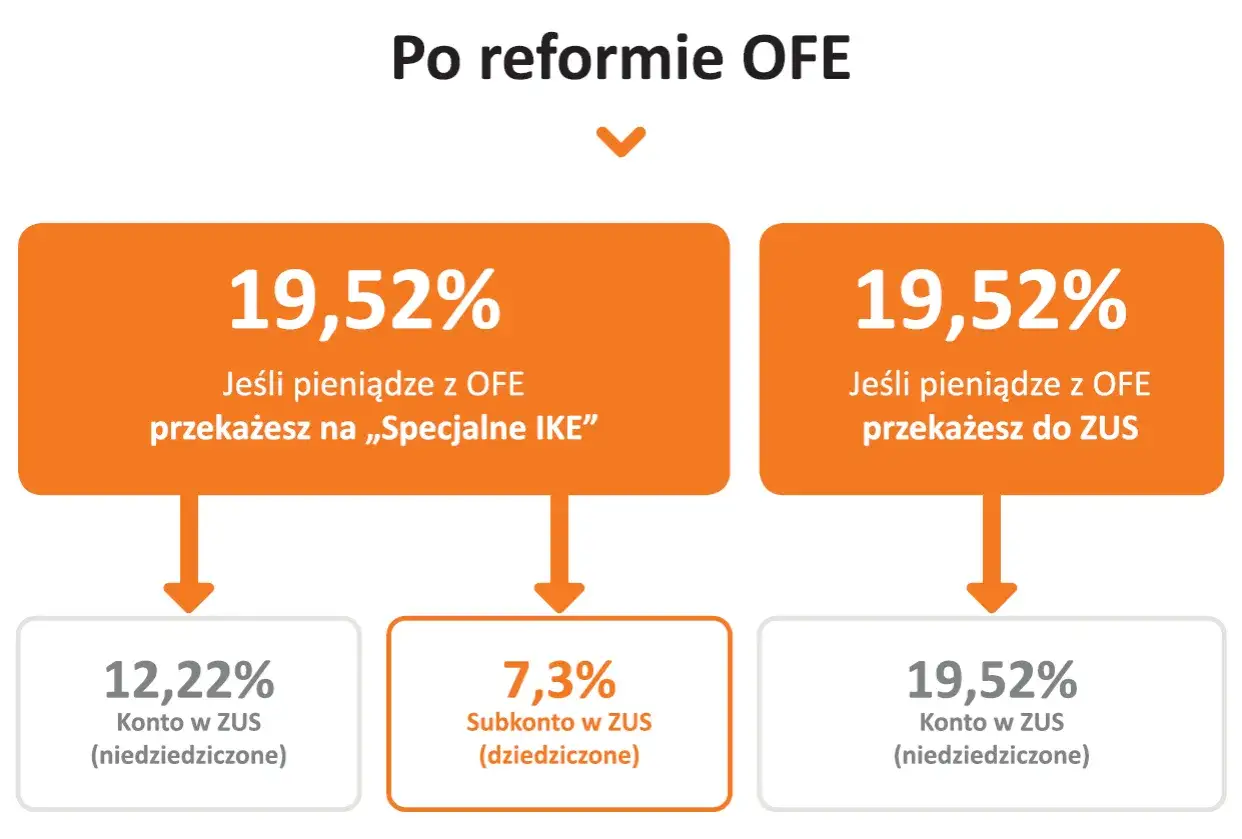
Cała składka emerytalna wynosi 19,52% wynagrodzenia brutto. Jeżeli ubezpieczony kieruje jej część do funduszu, podział wygląda następująco:
| Miejsce zapisu składki | Udział w wynagrodzeniu brutto | Znaczenie |
|---|---|---|
| Główne konto w ZUS | 12,22% | Podstawa rozliczenia przyszłej emerytury w systemie repartycyjnym |
| Subkonto w ZUS | 4,38% | Część kapitałowa zapisywana i waloryzowana przez ZUS |
| Rachunek w funduszu | 2,92% | Środki inwestowane w instrumenty rynku kapitałowego |
Przy pozostaniu wyłącznie w ZUS podział jest prostszy. 12,22% wynagrodzenia brutto trafia na główne konto, a 7,3% jest zapisywane na subkoncie. Nie oznacza to, że pracownik płaci inną składkę. Zmienia się tylko sposób ewidencjonowania jej części.
Dla wynagrodzenia brutto w wysokości 8000 zł miesięcznie cała składka emerytalna wynosi 1561,60 zł. Przy wyborze funduszu około 977,60 zł zostaje zapisane na koncie głównym w ZUS, 350,40 zł na subkoncie, a 233,60 zł trafia do funduszu. To przykład orientacyjny, bez uwzględniania szczególnych zasad rozliczeń i rocznego limitu podstawy wymiaru składek.
Subkonto w ZUS nie działa jak lokata. Kwoty są waloryzowane według ustawowego wskaźnika powiązanego z dynamiką produktu krajowego brutto. W funduszu kapitał jest przeliczany na jednostki rozrachunkowe, których wartość zależy od wyników inwestycji. Różnica nie polega więc tylko na nazwie instytucji, ale na sposobie wyceny pieniędzy.
OFE czy samo subkonto w ZUS
Nie ma jednej odpowiedzi dobrej dla każdej osoby. Znaczenie mają wiek, liczba lat do emerytury, tolerancja na spadki oraz to, czy ktoś traktuje fundusz jako element dywersyfikacji. Ja szczególnie ostrożnie podchodzę do obietnic, że sam wybór funduszu automatycznie zapewni wyższą emeryturę.
| Kryterium | Otwarty fundusz emerytalny | Subkonto w ZUS |
|---|---|---|
| Sposób pomnażania | Wynik inwestycji rynkowych | Ustawowa waloryzacja |
| Ryzyko krótkoterminowe | Możliwe spadki wartości jednostek | Brak codziennej wyceny rynkowej |
| Dziedziczenie | Tak, według wskazania i ustawowych zasad | Tak, z wyjątkami zależnymi od etapu emerytalnego |
| Opłaty | Opłata od składki i opłata za zarządzanie aktywami | Brak opłaty inwestycyjnej pobieranej przez PTE |
| Dostęp do pieniędzy | Brak swobodnej wypłaty przed emeryturą | Brak swobodnej wypłaty przed emeryturą |
Ustawowy limit opłaty od składki kierowanej do funduszu wynosi 1,75%. Dochodzi do tego opłata za zarządzanie aktywami, której maksymalna wysokość zależy od wartości majątku funduszu. Przy analizie nie patrzyłbym jednak wyłącznie na opłaty. Ważniejsze jest połączenie kosztów, wyników w dłuższym okresie i ryzyka inwestycyjnego.
Fundusz może mieć sens dla osoby, która ma jeszcze wiele lat do emerytury i akceptuje zmienność rynku. Z kolei ktoś bliski wieku emerytalnego nie powinien zakładać, że krótkoterminowy wzrost cen akcji rozwiąże problem niskiego kapitału. W takim wieku większe znaczenie ma sprawdzenie całego konta w ZUS, stażu, podstawy składek i prognozowanego świadczenia.
Zmianę decyzji można składać w ustawowym oknie transferowym uruchamianym co cztery lata, od 1 kwietnia do 31 lipca. Ostatnie okno przypadło w 2024 roku, więc kolejne powinno przypadać w 2028 roku, o ile przepisy nie zostaną zmienione. Poza tym okresem wybór nie jest zwykle dostępny w dowolnym momencie.
Co dzieje się ze środkami przed przejściem na emeryturę
Najważniejszym mechanizmem ochronnym jest tak zwany suwak bezpieczeństwa. Na dziesięć lat przed osiągnięciem powszechnego wieku emerytalnego środki są stopniowo przekazywane z rachunku w funduszu na subkonto w ZUS. Dla obecnego wieku emerytalnego oznacza to rozpoczęcie procesu zasadniczo w wieku 50 lat u kobiet i 55 lat u mężczyzn.
Suwak ogranicza ryzyko, że gwałtowna przecena na giełdzie nastąpi tuż przed zakończeniem aktywności zawodowej. Ma jednak również konsekwencję, o której często się zapomina. Osoba zbliżająca się do emerytury nie utrzymuje całego kapitału w funduszu, ponieważ jego część jest systematycznie przenoszona do ZUS.
Po osiągnięciu powszechnego wieku emerytalnego środki z subkonta są uwzględniane przy obliczaniu emerytury. Nie otrzymuje się więc osobnego przelewu z funduszu. Całość przekłada się na jedno świadczenie emerytalne wypłacane przez ZUS, którego wysokość zależy również od pozostałego kapitału i przewidywanego dalszego trwania życia.
Nie należy mylić tego z wcześniejszym przejściem na świadczenie. W przypadku wybranych emerytur wcześniejszych przepisy mogą przewidywać inne zasady dotyczące środków z subkonta i funduszu. Przy takiej decyzji trzeba sprawdzić konkretny rodzaj świadczenia, ponieważ ogólna reguła dla emerytury w wieku 60 lub 65 lat nie zawsze wystarczy.
Dziedziczenie środków z funduszu i subkonta
To jedna z największych różnic między kapitałową częścią systemu a zwykłą emeryturą wypłacaną po śmierci świadczeniobiorcy. Środki zapisane w funduszu oraz na subkoncie mogą być dzielone po śmierci ubezpieczonego. W pierwszej kolejności znaczenie ma wskazanie osób uprawnionych złożone przez ubezpieczonego.
Jeżeli takich osób nie wskazano, środki są przekazywane zgodnie z zasadami dziedziczenia. Małżonek może otrzymać część środków na swoje subkonto, zwłaszcza gdy obowiązywała wspólność majątkowa. Pozostała część może trafić do osób uprawnionych albo spadkobierców, zależnie od sytuacji.
Po śmierci członka funduszu procedurę zwykle rozpoczyna instytucja prowadząca rachunek. Gdy wszystkie środki zostały już przeniesione na subkonto w ZUS, wniosek składa się bezpośrednio do Zakładu. Nie ma ogólnego terminu, po którym automatycznie traci się prawo do wystąpienia o podział, ale nie warto zwlekać, bo zebranie dokumentów po wielu latach może być trudniejsze.
Po rozpoczęciu wypłaty zwykłej emerytury zgromadzony kapitał nie działa jak rachunek bankowy, który można odziedziczyć w całości. W określonych sytuacjach może wystąpić tak zwana wypłata gwarantowana, czyli jednorazowe świadczenie dla osób uposażonych po śmierci emeryta. To rozwiązanie zależy od rodzaju emerytury, daty jej przyznania i spełnienia szczegółowych warunków.
W praktyce radzę sprawdzić, czy w dokumentach funduszu i ZUS znajdują się aktualne dane osób uprawnionych. Szczególnego znaczenia nabierają rozwód, ponowne małżeństwo, narodziny dzieci i zmiana nazwiska. Nieaktualne wskazanie może skierować środki do osoby, której ubezpieczony od dawna nie chciałby już uwzględniać.
Jak rozsądnie ocenić swoją sytuację w 2026 roku
Najpierw sprawdziłbym informację o stanie konta ubezpieczonego w ZUS i oddzielił trzy wartości: konto główne, subkonto oraz rachunek w funduszu. Dopiero taki obraz pokazuje, jaka część przyszłego świadczenia zależy od waloryzacji w ZUS, a jaka od wyników rynku kapitałowego.
- Sprawdź, czy nadal jesteś członkiem funduszu i do którego podmiotu trafia składka.
- Porównaj wartość rachunku z sumą wpłat, ale pamiętaj o zmianach cen jednostek i opłatach.
- Zweryfikuj wskazanie osób uprawnionych do środków.
- Ustal, ile lat pozostało do rozpoczęcia suwaka bezpieczeństwa.
- Nie traktuj funduszu jako jedynego sposobu oszczędzania. Dobrowolne rozwiązania, takie jak IKE, IKZE czy PPK, mają inne zasady i mogą uzupełniać świadczenie z ZUS.
Moja ocena jest prosta: warto znać swoje środki w otwartych funduszach emerytalnych, ale nie warto budować całego planu emerytalnego na jednej instytucji. Największą różnicę zwykle robi długi staż pracy, regularne składki, dodatkowe oszczędności i świadome sprawdzanie dokumentów, a nie jednorazowa decyzja podjęta bez analizy.