Zakup maszyny, sezonowy spadek wpływów albo opóźniona płatność od kontrahenta potrafią zachwiać nawet dobrze działającą firmą. Kredyt dla firm może pomóc utrzymać płynność lub sfinansować rozwój, ale tylko wtedy, gdy jego rodzaj, kwota i harmonogram spłat pasują do realnych przepływów pieniężnych. Poniżej pokazuję, jakie finansowanie wybrać, jak bank ocenia przedsiębiorstwo, z jakimi kosztami się liczyć i jak przygotować wniosek.
Najważniejsze decyzje przed podpisaniem umowy finansowej
- Cel kredytu decyduje o tym, czy lepszy będzie limit obrotowy, kredyt inwestycyjny, leasing czy faktoring.
- Zdolność kredytowa wynika nie tylko z przychodu, ale także z marży, regularności wpływów, zadłużenia i terminowości rozliczeń.
- Całkowity koszt obejmuje oprocentowanie, marżę, prowizję, zabezpieczenia oraz ewentualne opłaty za wcześniejszą spłatę.
- Gwarancja BGK może ułatwić dostęp do finansowania, lecz nie zastępuje pozytywnej oceny banku.
- Bezpieczna rata powinna zostawiać firmie zapas na podatki, wynagrodzenia i słabsze miesiące.
Najpierw określ, czego naprawdę potrzebuje firma
Najczęstszy błąd polega na szukaniu jednej uniwersalnej pożyczki na wszystkie wydatki. Inaczej finansuje się zakup samochodu lub linii produkcyjnej, a inaczej przejściowy brak gotówki między wystawieniem faktury a wpływem pieniędzy. Cel finansowania powinien wyznaczać konstrukcję długu, a nie odwrotnie.
Kredyt obrotowy na bieżące wydatki
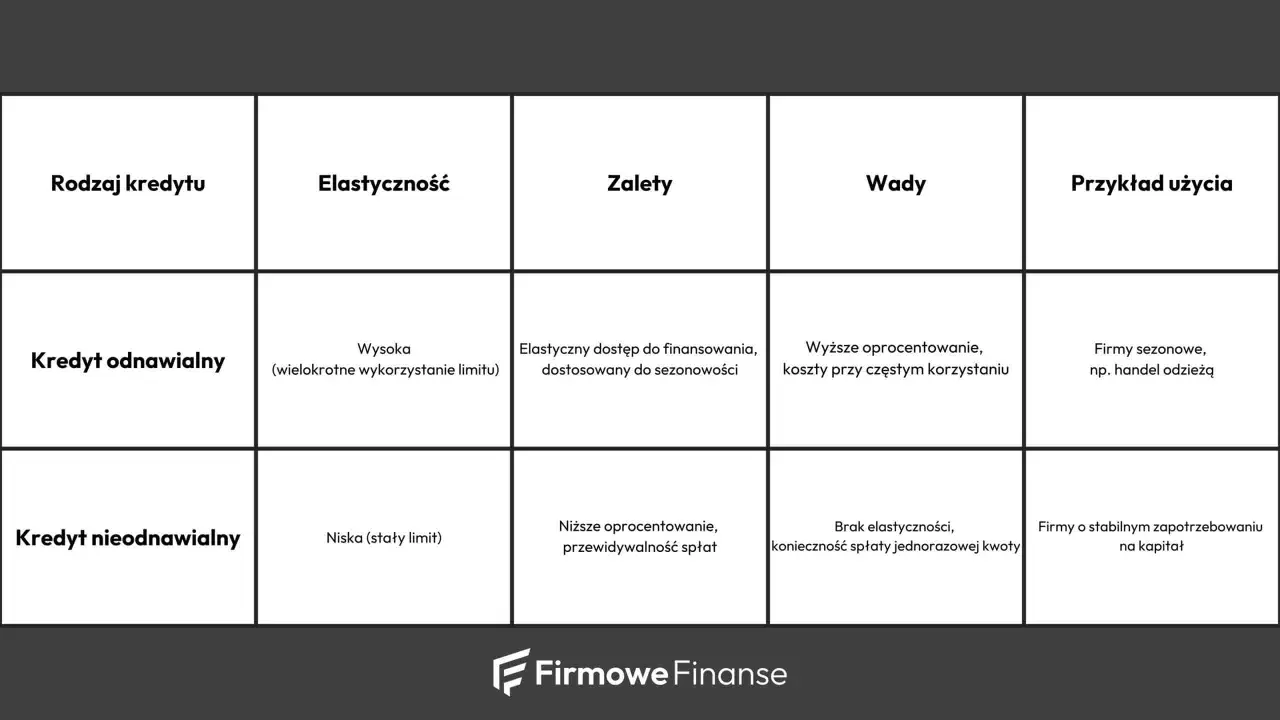
Finansowanie obrotowe służy między innymi do zakupu towaru, opłacenia wynagrodzeń, podatków, składek oraz kosztów operacyjnych. Może przyjąć formę limitu w rachunku bieżącym, kredytu odnawialnego albo jednorazowej transzy. Limit odnawialny jest wygodny, gdy firma regularnie potrzebuje pieniędzy i szybko je odzyskuje.
Przy takim produkcie płaci się zwykle odsetki od wykorzystanej kwoty, a nie od całego dostępnego limitu. To zaleta, ale tylko pod warunkiem, że przedsiębiorca nie traktuje limitu jak stałego źródła finansowania. Jeżeli zadłużenie utrzymuje się przez cały rok, limit obrotowy przestaje być awaryjną poduszką i staje się drogim kapitałem stałym.
Kredyt inwestycyjny na rozwój
Ten wariant sprawdza się przy zakupie maszyn, wyposażenia, nieruchomości, samochodów firmowych lub modernizacji lokalu. Dłuższy okres spłaty pozwala rozłożyć koszt inwestycji na kilka lat, a karencja w spłacie kapitału może dać czas na uruchomienie projektu. Bank często oczekuje jednak biznesplanu, kosztorysu i dokumentów potwierdzających wartość inwestycji.
Nie finansowałbym długoterminowym kredytem inwestycyjnym wydatków, które znikają w ciągu kilku miesięcy. Okres spłaty powinien odpowiadać temu, jak długo inwestycja będzie przynosiła firmie przychód. Finansowanie samochodu przez 7 lat może wyglądać atrakcyjnie dzięki niskiej racie, ale przy szybko tracącym na wartości pojeździe zwiększa ryzyko pozostania z długiem większym niż wartość auta.
Rozwiązania dopasowane do konkretnego zakupu
Przy samochodach, maszynach i sprzęcie warto porównać kredyt z leasingiem. Leasing często upraszcza procedurę i ogranicza potrzebę ustanawiania dodatkowych zabezpieczeń, ale właścicielem przedmiotu pozostaje finansujący aż do zakończenia umowy lub wykupu. Przy fakturach z odroczonym terminem płatności alternatywą może być faktoring, który poprawia płynność bez zaciągania klasycznego długu na dowolny cel.
| Rozwiązanie | Najlepsze zastosowanie | Główne ograniczenie |
|---|---|---|
| Limit obrotowy | Powtarzające się braki gotówki | Ryzyko stałego zadłużenia |
| Kredyt inwestycyjny | Maszyny, lokal, rozwój majątku | Więcej dokumentów i zabezpieczeń |
| Leasing | Samochody i środki trwałe | Przedmiot nie jest od razu własnością firmy |
| Faktoring | Faktury z długim terminem płatności | Koszt zależny od obrotu i kontrahentów |
Jak bank ocenia przedsiębiorcę
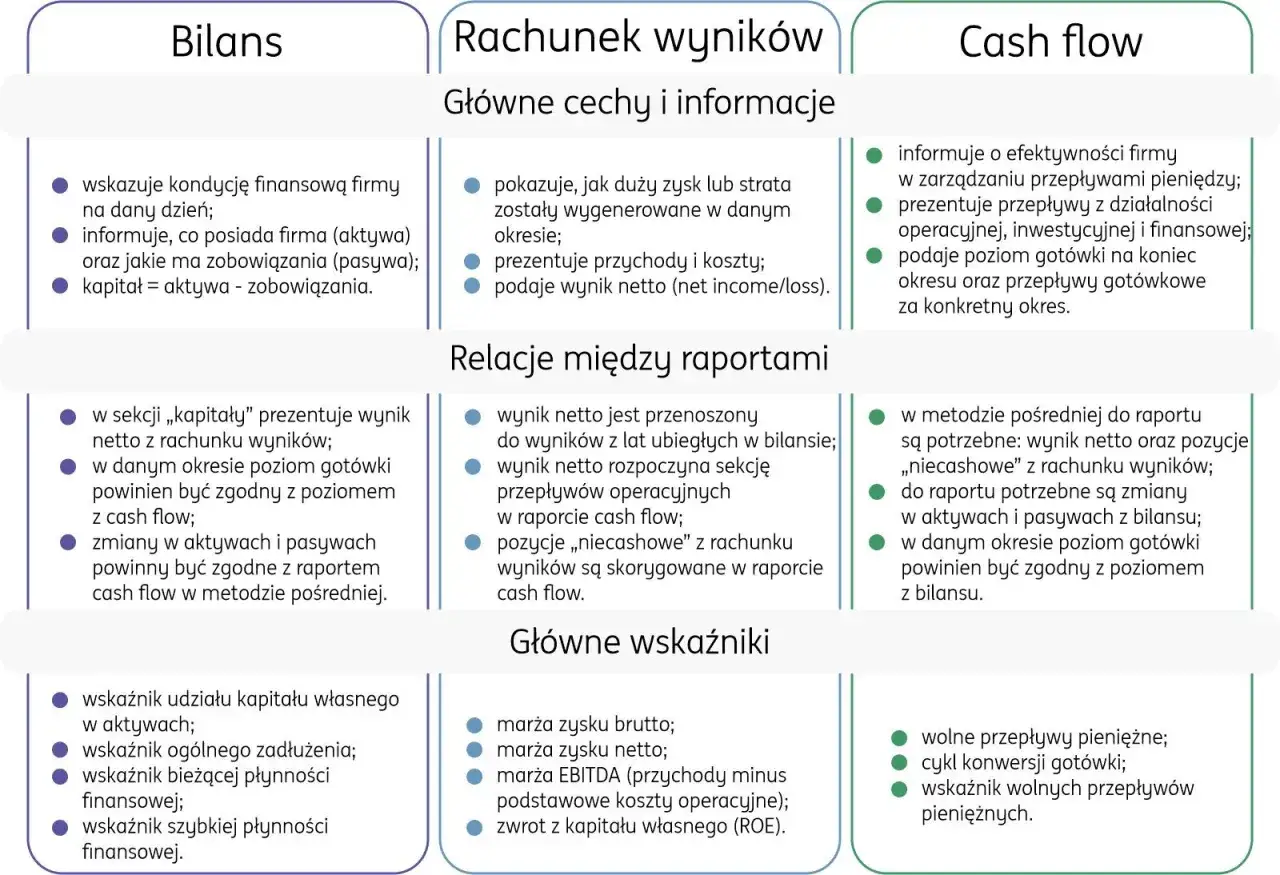
Bank nie patrzy wyłącznie na wysokość przychodu. Najważniejsze jest to, czy firma będzie w stanie regularnie spłacać ratę po opłaceniu podatków, pensji, dostawców i innych zobowiązań. Przychód nie jest tym samym co pieniądze dostępne na ratę, dlatego wysoka sprzedaż przy niskiej marży nie zawsze poprawia zdolność kredytową.
Co zwykle ma znaczenie
- staż działalności i forma prawna przedsiębiorstwa,
- przychody, dochód oraz marża na sprzedaży,
- regularność wpływów na rachunek firmowy,
- terminowość płatności wobec ZUS, urzędu skarbowego i kontrahentów,
- obecne kredyty, leasingi, limity oraz poręczenia,
- historia kredytowa przedsiębiorcy i osób reprezentujących spółkę,
- wartość oraz płynność proponowanego zabezpieczenia.
Znaczenie ma także branża. Firma budowlana, sezonowy sklep internetowy i gabinet medyczny mogą mieć podobny roczny obrót, ale zupełnie inny rytm wpływów i wydatków. Właśnie dlatego przygotowując wniosek, pokazuję nie tylko wynik roczny, lecz także miesięczny kalendarz przepływów pieniężnych.
Nowa firma ma trudniej, ale nie zawsze bez szans
Przedsiębiorstwo działające kilka miesięcy może nie mieć pełnej historii finansowej. W takiej sytuacji bank może oczekiwać wkładu własnego, dodatkowego zabezpieczenia, poręczenia właściciela albo dokumentów potwierdzających przyszłe kontrakty. Czasem łatwiejszy będzie leasing lub niewielki limit budowany stopniowo na podstawie wpływów.
Nie obiecywałbym sobie zbyt wiele po ofertach reklamowanych jako finansowanie „bez dokumentów”. Takie rozwiązania mogą być dostępne, lecz zwykle mają niższy limit, krótszy okres lub wyższy koszt. Mniej formalności nie oznacza automatycznie tańszego finansowania.
Jak policzyć koszt, zanim pojawi się rata
Oprocentowanie jest tylko jednym elementem ceny. Trzeba sprawdzić marżę banku, stawkę bazową, prowizję przygotowawczą, opłatę za gotowość limitu, koszt wyceny zabezpieczenia, ubezpieczenie oraz warunki wcześniejszej spłaty. Przy oprocentowaniu zmiennym rata może wzrosnąć, gdy zmieni się stawka bazowa.
Przykładowo, przy kredycie inwestycyjnym na 200 000 zł sama prowizja w wysokości 1,5% oznacza 3 000 zł kosztu na początku. Do tego dochodzą odsetki, których wysokość zależy od okresu spłaty i sposobu naliczania. Tę kwotę trzeba porównać z całkowitym kosztem leasingu albo faktoringu, a nie tylko z reklamowaną ratą.
Rata a bezpieczeństwo płynności
Przed złożeniem wniosku warto zrobić trzy scenariusze. W podstawowym uwzględnij planowaną sprzedaż, w ostrożnym spadek wpływów o 20%, a w trudnym opóźnienie płatności największego klienta o 60 dni. Jeżeli po opłaceniu wszystkich stałych kosztów rata pozostawia firmie zaledwie kilkaset złotych, kwota finansowania jest prawdopodobnie zbyt wysoka.
Ja przyjmuję prostą zasadę: firma powinna mieć środki na co najmniej 2-3 miesiące podstawowych kosztów, zanim przeznaczy nadwyżkę na obsługę nowego długu. To nie jest uniwersalny wymóg banku, tylko praktyczny bufor bezpieczeństwa. W branży sezonowej potrzebna rezerwa może być większa.
Przeczytaj również: Flipowanie nieruchomości w firmie - Gdzie ucieka zysk?
Stałe czy zmienne oprocentowanie
Stała stopa daje większą przewidywalność raty przez określony czas, ale oferta może być początkowo droższa albo mieć mniej elastyczne warunki. Zmienna stopa może spaść, lecz równie dobrze podnieść miesięczne obciążenie. Przy długiej inwestycji sprawdzam, czy firma wytrzyma wzrost kosztu finansowania o 2 punkty procentowe.
Nie porównuj wyłącznie oprocentowania nominalnego. RRSO pomaga zobaczyć szerszy koszt, choć przy firmowych produktach nie zawsze pokazuje wszystkie indywidualne opłaty tak przejrzyście jak w kredytach konsumenckich. Najlepiej poprosić bank o harmonogram spłat i całkowitą kwotę do zapłaty.
Jak przygotować wniosek i przyspieszyć decyzję
Dokumenty różnią się zależnie od banku, formy opodatkowania i celu finansowania. Najczęściej potrzebne są zeznania podatkowe, księga przychodów i rozchodów lub sprawozdania finansowe, wyciągi z rachunku, zaświadczenia o niezaleganiu wobec ZUS i urzędu skarbowego oraz informacje o obecnych zobowiązaniach.
Przy inwestycji dochodzą kosztorys, oferty dostawców, umowy lub faktury pro forma i opis tego, jak zakup wpłynie na sprzedaż albo koszty. Spójność dokumentów jest równie ważna jak sam wynik finansowy. Rozbieżność między deklarowanym celem a przepływami na rachunku często prowadzi do dodatkowych pytań i opóźnia decyzję.
- Ustal kwotę na podstawie konkretnego budżetu, nie maksymalnego limitu z reklamy.
- Policz ratę w wariancie podstawowym i po wzroście kosztu finansowania.
- Zbierz dokumenty finansowe oraz potwierdzenia braku zaległości.
- Porównaj co najmniej dwie oferty według całkowitego kosztu i zabezpieczeń.
- Przeczytaj warunki wypowiedzenia umowy, kontroli celu i wcześniejszej spłaty.
W przypadku mikro- i małych firm pomocna może być gwarancja de minimis. BGK wskazuje, że wniosek składa się bezpośrednio w banku współpracującym, a nie osobno w samym Banku Gospodarstwa Krajowego. Gwarancja nie usuwa wymogu posiadania zdolności do spłaty, ale może ograniczyć problem z brakiem wystarczającego zabezpieczenia.
Według informacji BGK gwarancja może obejmować do 60% kwoty kredytu, a jej maksymalna kwota jest ograniczona między innymi limitem 5 mln zł oraz dostępną pomocą de minimis. Wskazywana prowizja wynosi 0,5% kwoty gwarancji w skali roku. Szczegółowe warunki trzeba sprawdzić w banku, bo programy i limity mogą się zmieniać.
Gdzie przedsiębiorcy najczęściej podejmują złą decyzję
Najdroższy błąd to dopasowanie raty do najlepszego miesiąca zamiast do średniego przepływu. Firma może wtedy terminowo spłacać zobowiązanie przez kilka miesięcy, ale przy pierwszym opóźnieniu faktury zaczyna finansować ratę kolejnym limitem. Dług nie powinien maskować problemu z marżą albo zbyt długim terminem płatności.
- Zbyt wysoka kwota tylko dlatego, że bank ją zaoferował.
- Brak porównania prowizji, zabezpieczeń i kosztów dodatkowych.
- Wydłużanie okresu wyłącznie po to, by obniżyć miesięczną ratę.
- Łączenie finansowania inwestycji z bieżącymi wydatkami bez kontroli celu.
- Pomijanie podatków i składek przy obliczaniu wolnych środków.
- Podpisanie umowy bez sprawdzenia warunków wcześniejszej spłaty.
Przy kilku zobowiązaniach warto policzyć łączny miesięczny koszt finansowania, a nie analizować każdą ratę osobno. Czasem konsolidacja poprawia płynność, ale wydłuża spłatę i zwiększa koszt całkowity. Z kolei wcześniejsza spłata może być korzystna, jednak nie wtedy, gdy pozbawia firmę rezerwy na wynagrodzenia i podatki.
Nie ignorowałbym też zabezpieczeń. Hipoteka, zastaw, cesja z polisy albo poręczenie właściciela wpływają na ryzyko i cenę, ale mogą ograniczyć swobodę sprzedaży majątku. Tańsza oferta z cięższym zabezpieczeniem nie zawsze jest lepsza od nieco droższego finansowania z większą elastycznością.
Jak wybrać finansowanie, które nie będzie hamulcem
Najrozsądniejsza decyzja wynika z połączenia trzech liczb: kwoty potrzebnej do realizacji celu, miesięcznej nadwyżki po wszystkich kosztach oraz zapasu na słabszy okres. Jeżeli te wartości są niepewne, zacząłbym od mniejszego limitu i obserwował wykorzystanie zamiast od razu zaciągać maksymalny dostępny kapitał.
Przy inwestycji sprawdź, czy bank dopuszcza karencję w spłacie kapitału, wypłatę w transzach i refinansowanie części wydatków. Przy finansowaniu obrotowym zapytaj o opłatę za niewykorzystany limit oraz możliwość odnowienia umowy. Elastyczność bywa warta więcej niż minimalnie niższa marża, zwłaszcza gdy przychody firmy są nierówne.
Moja praktyczna checklista przed podpisaniem umowy jest krótka: znam całkowity koszt, wiem, z czego zapłacę raty, mam plan na spadek wpływów i rozumiem każde zabezpieczenie. Jeżeli któregoś z tych punktów nie potrafię wyjaśnić jednym prostym zdaniem, wracam do oferty i proszę o doprecyzowanie.
Dobrze dobrane finansowanie ma wspierać sprzedaż, inwestycję albo płynność, a nie tylko poprawiać wynik jednego miesiąca. Najbezpieczniej traktować kredyt firmowy jako narzędzie do konkretnego celu, z wyraźnym limitem i planem wyjścia. Wtedy łatwiej ocenić, czy koszt kapitału rzeczywiście tworzy wartość dla przedsiębiorstwa.